15억원 이하 주담대 한도, 매수 전 보는 기준
15억원 이하 주담대 한도, 매수 전 보는 기준 15억원 이하 주담대 한도는 ‘집값이 15억원 이하면 누구나 6억원을 빌릴 수 있다’는 뜻이 아닙니다. 금융위원회가 안내한 주택가격별 최대한도는 구입 목적 주택담보대출의 상한을 말하며, 실제 가능 금액은 담보인정비율과 총부채원리금상환비율, 소득과 기존 부채를 함께 거쳐 정해
청약, 전월세, 주거대출과 부동산 제도.
공식 자료를 바탕으로 조건과 예외까지 차근차근 살펴봅니다.
15억원 이하 주담대 한도, 매수 전 보는 기준 15억원 이하 주담대 한도는 ‘집값이 15억원 이하면 누구나 6억원을 빌릴 수 있다’는 뜻이 아닙니다. 금융위원회가 안내한 주택가격별 최대한도는 구입 목적 주택담보대출의 상한을 말하며, 실제 가능 금액은 담보인정비율과 총부채원리금상환비율, 소득과 기존 부채를 함께 거쳐 정해
서울 빌라와 오피스텔 경매 물건이 늘었다는 소식은 낙찰가만 보고 입찰을 판단하기 어렵다는 뜻이기도 합니다. 서울 비아파트 경매는 같은 주택 유형 안에서도 임차인의 대항력, 선순위 권리, 관리비, 점유 상태가 다르게 얽힐 수 있기 때문입니다. 특히 저가 낙찰이라는 표현만으로 실제 취득비용이 낮다고 단정하면 안 됩니다. 낙찰
8월 27일 기준금리 0.25%포인트 인상 발표와 개인 대출 약정의 차이, 가상 이자 계산과 갱신 전 점검사항을 정리합니다.
8월 25일 발표된 인천 선도지구 선정 규모와 구역을 확인하고, 신규 분양 물량·개인 권리·분담금과 구분해 읽습니다.
2026년 8월 정부의 PF 사업장 매입임대 전환 확대 발표를 정리하고, 사업 약정과 실제 입주자 모집의 차이를 짚습니다.
임대차 신고의 지역·금액 조건과 계약일 기준 기한, 확정일자 및 전입신고와의 차이를 정리했습니다.
이사 전후의 송금·인도·하자 기록·관리비 정산·전입 처리를 나누어 확인하고 필요한 증빙을 보관하세요.
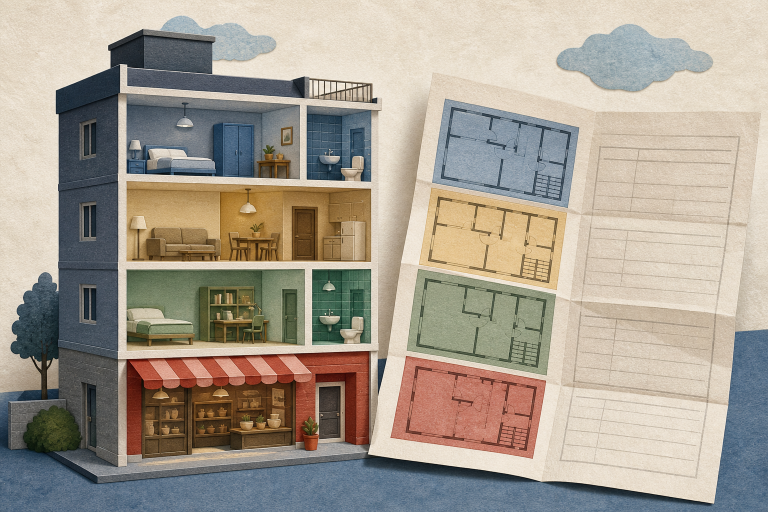
건축물대장과 등기사항증명서를 함께 읽고, 광고·계약서·현장의 주소와 용도가 맞는지 확인하는 방법입니다.